





XN Biodiversity · ESRS E4
ESRS E4: Biodiversität und Ökosysteme, Standort für Standort
ESRS E4 verlangt anzugeben, wo das Unternehmen auf die Natur wirkt, in der Nähe welcher sensiblen Gebiete und mit welchen Kennzahlen. Wir liefern die Daten zum Zustand der Natur jedes Standorts, vor Ort und per Satellit gemessen; die doppelte Wesentlichkeitsanalyse und die Berichterstattung bleiben beim Unternehmen und seinen Beratern.

Die Vorschrift
Fünf Angabepflichten, im für 2027 überarbeiteten Text
Die Delegierte Verordnung (EU) 2026/1563 hat die ESRS überarbeitet: Sie gilt für Geschäftsjahre ab dem 1. Januar 2027, für 2026 kann noch die vorherige Fassung verwendet werden. Für Biodiversität und Ökosysteme sieht ESRS E4 fünf Angabepflichten vor.
- E4-1
Übergangsplan
Wie das Unternehmen auf den Globalen Biodiversitätsrahmen von Kunming-Montreal reagiert, sofern es einen Plan hat.
- E4-2
Strategien
Seine Strategien zu Biodiversität und Ökosystemen.
- E4-3
Maßnahmen und Mittel
Die wichtigsten Maßnahmen und die dafür eingesetzten Mittel.
- E4-4
Ziele
Seine Ziele, und wie etwaige Kompensationen genutzt wurden.
- E4-5
Kennzahlen
Für wesentliche Auswirkungen: die betroffenen Standorte, die nahen biodiversitätssensiblen Gebiete und die Kennzahlen der Veränderung.
Die Daten der Plattform
Primärdaten zum Zustand der Natur, Standort für Standort
Nach ESRS E4 (AR 11) sind Primärdaten zum Zustand der Natur, vor Ort oder per Fernerkundung erhoben, das beste Mittel, um Auswirkungen zu bestimmen, besonders in der Nähe sensibler Gebiete. Genau diese Art von Daten erzeugen wir.
Abgedeckt
- Die Standorte und ihr Abstand zu Schutzgebieten und Natura-2000-Gebieten
- Der Zustand der Natur jedes Standorts: MSA, Landnutzung, Lebensräume und NDVI, im Vergleich zu einer Kontrollfläche
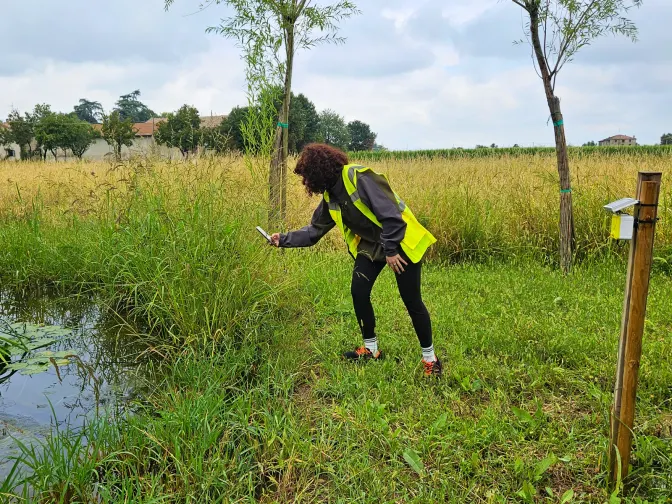
- Bestäuber und Vögel, kontinuierlich von Sensoren vor Ort erfasst
- Ein Ausgangswert mit Bezugsjahr und ein Monitoring in angegebener Häufigkeit (AR 12)
Teilweise
- Auswirkungen und Abhängigkeiten je Standort, mit ENCORE geschätzt: ein Ausgangspunkt, nicht die Wesentlichkeitsanalyse
- Bedrohte Arten: die beobachteten Arten mit ihrem IUCN-Status, keine vollständige Erhebung
Bleibt beim Unternehmen
- Die doppelte Wesentlichkeitsanalyse: Unsere Berichte bereiten sie vor, sie ersetzen sie nicht
- Übergangsplan, Strategien, Maßnahmen und Ziele (E4-1 bis E4-4)
- Die Berichterstattung in der Nachhaltigkeitserklärung und ihre Prüfung
Die Berichte
Ein Blatt je Standort, und das Portfolio
Die Beispielberichte zeigen, was beim Unternehmen ankommt: ein vollständiges Standort-Assessment und ein Mehrstandortbericht mit einem Blatt je Standort, seiner Landnutzung, seinem Zustand der Biodiversität und den zugehörigen Kennzahlen. Der Mehrstandortbericht nennt auch, was er noch nicht enthält: eine vollständige doppelte Wesentlichkeitsanalyse.
Beispielberichte
Sehen Sie, was Sie erhalten: echte Berichte, anonymisiert
Ergebnisse, die unsere Experten für echte Kunden unterschrieben haben, ohne Namen, Orte und Koordinaten. Wählen Sie einen, hinterlassen Sie Ihre Daten und laden Sie das PDF sofort herunter.
Ihr Bericht ist bereit.
Öffnen Sie ihn jetzt; ein Stratege meldet sich eventuell, wenn er zu einem Ihrer Projekte passt.
PDF herunterladen ↓Unsere Systeme sind vorübergehend nicht erreichbar und die Anfrage ist nicht durchgekommen. Versuchen Sie es erneut oder schreiben Sie an info@3bee.com.
FAQ
Fragen zu ESRS E4
Gilt die CSRD noch für mein Unternehmen?
Nach der Richtlinie (EU) 2026/470 betrifft die CSRD Unternehmen mit mehr als 1.000 Beschäftigten und mehr als 450 Millionen Euro Umsatz, ab den Geschäftsjahren 2027. Wer unter den Schwellen liegt, kann dieselben Daten in einer freiwilligen Berichterstattung nutzen.
Führen Sie die doppelte Wesentlichkeitsanalyse durch?
Nein. Unsere Berichte bereiten sie mit Standortdaten und einer ersten Schätzung der Auswirkungen und Abhängigkeiten vor; die doppelte Wesentlichkeitsanalyse bleibt beim Unternehmen und seinen Beratern.
Was ändert sich mit den überarbeiteten ESRS?
Der Text der Delegierten Verordnung (EU) 2026/1563 gilt ab den Geschäftsjahren 2027 und sieht für E4 fünf Angabepflichten vor. Für 2026 kann noch der Text von 2023 angewendet werden.
30 Minuten mit dem Team, zu XN Biodiversity.
Videocall über Google Meet
Lieber sprechen als schreiben?
In beiden Fällen sprechen Sie mit einem KI-Assistenten, und das Gespräch wird transkribiert. So verarbeiten wir Ihre Daten