





XN Biodiversity · ESRS E4
ESRS E4: biodiversità ed ecosistemi, sito per sito
L'ESRS E4 chiede di dire dove l'impresa incide sulla natura, vicino a quali aree sensibili e con quali metriche. Portiamo i dati sullo stato della natura di ogni sito, misurati sul campo e da satellite; la doppia materialità e la rendicontazione restano all'impresa e a chi la assiste.

La norma
Cinque obblighi di informativa, nel testo rivisto per il 2027
Il Regolamento delegato (UE) 2026/1563 ha rivisto gli ESRS: si applica agli esercizi dal 1° gennaio 2027, e per il 2026 si può ancora usare la versione precedente. Per biodiversità ed ecosistemi l'ESRS E4 prevede cinque obblighi di informativa.
- E4-1
Piano di transizione
Come l'impresa risponde al Quadro globale per la biodiversità di Kunming-Montreal, se ha un piano.
- E4-2
Politiche
Le politiche su biodiversità ed ecosistemi.
- E4-3
Azioni e risorse
Le azioni principali e le risorse dedicate.
- E4-4
Obiettivi
Gli obiettivi, e come sono state usate eventuali compensazioni.
- E4-5
Metriche
Per gli impatti materiali: i siti coinvolti, le aree sensibili per la biodiversità vicine e le metriche del cambiamento.
I dati della piattaforma
Dati primari sullo stato della natura, sito per sito
Per l'ESRS E4 (AR 11) i dati primari sullo stato della natura raccolti sul sito o da telerilevamento sono il modo migliore per capire gli impatti, soprattutto vicino ad aree sensibili. È il tipo di dato che produciamo.
Coperte
- I siti e la loro distanza dalle aree protette e dai siti Natura 2000
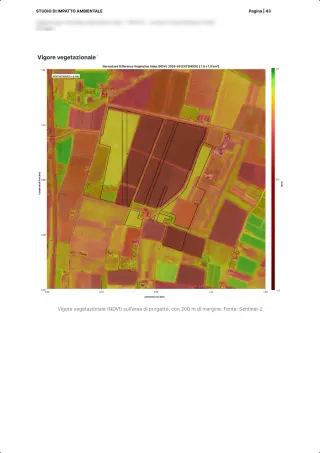
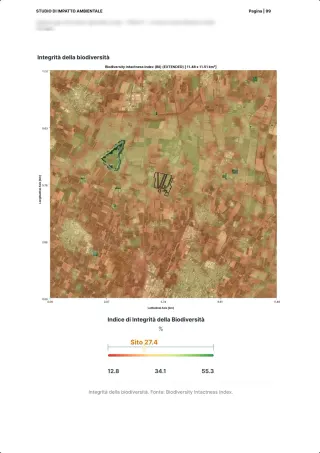
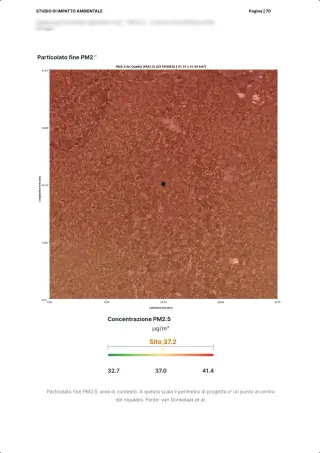
- Lo stato della natura di ogni sito: MSA, uso del suolo, habitat e NDVI, confrontati con un'area di controllo
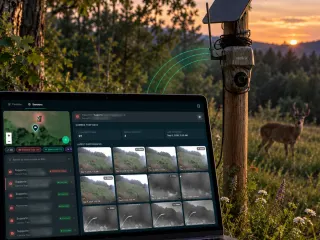
- Impollinatori e avifauna registrati in continuo dai sensori sul campo
- Un valore e un anno di riferimento, e il monitoraggio con una frequenza dichiarata (AR 12)
In parte
- Impatti e dipendenze per sito, stimati con ENCORE: un punto di partenza, non la valutazione di materialità
- Specie minacciate: le specie osservate con il loro stato IUCN, non un censimento completo
Restano all'impresa
- La doppia materialità: i nostri report la preparano, non la sostituiscono
- Piano di transizione, politiche, azioni e obiettivi (da E4-1 a E4-4)
- La rendicontazione nella relazione di sostenibilità e la sua assurance
I report
Una scheda per sito, e il portafoglio
I report di esempio mostrano cosa arriva all'impresa: un assessment completo di un sito e un report multisito con una scheda per ogni sito, il suo uso del suolo, il suo stato della biodiversità e le metriche a cui si collegano. Il report multisito dichiara anche cosa non contiene ancora: una doppia materialità completa.
Report di esempio
Guarda cosa ricevi: report veri, anonimizzati
Deliverable che i nostri esperti hanno firmato per clienti reali, senza nomi, luoghi e coordinate. Scegline uno, lascia i tuoi dati e scarichi subito il PDF.
Il tuo report è pronto.
Aprilo adesso; uno strategist potrebbe ricontattarti se si adatta a un tuo progetto.
Scarica il PDF ↓I nostri sistemi sono temporaneamente non raggiungibili e la richiesta non è passata. Riprova, oppure scrivi a info@3bee.com.
FAQ
Domande sull'ESRS E4
La CSRD vale ancora per la mia azienda?
Dopo la Direttiva (UE) 2026/470 la CSRD riguarda le imprese con oltre 1.000 dipendenti e oltre 450 milioni di euro di fatturato, dagli esercizi 2027. Chi è sotto soglia può usare gli stessi dati in una rendicontazione volontaria.
Fate voi la doppia materialità?
No. I nostri report la preparano con i dati di sito e una prima stima di impatti e dipendenze; la valutazione di doppia materialità resta all'impresa e a chi la assiste.
Cosa cambia con gli ESRS rivisti?
Il testo del Regolamento delegato (UE) 2026/1563 si applica dagli esercizi 2027 e prevede cinque obblighi di informativa per E4. Per il 2026 si può ancora seguire il testo del 2023.
30 minuti con il team, su XN Biodiversity.
Videochiamata su Google Meet
Preferisci parlarne a voce?
In entrambi i casi parli con un assistente AI e la conversazione viene trascritta. Come trattiamo i tuoi dati